2015년 이전에 청약저축, 청약예금, 청약부금 중 하나를 가입해두고 그대로 갖고 계신 분이라면 주목하셔야 합니다. 이 구형 청약통장을 주택청약종합저축으로 전환할 수 있는 기한이 2026년 9월 30일로 마감됩니다. 청년 전용 상품이 아니라 구형 통장을 가진 모든 연령대에 해당하는 내용입니다. 이 글에서는 전환 전후로 무엇이 달라지는지, 10월 1일부터는 무엇이 바뀌는지, 전환 방법까지 정리했습니다.
※ 이 글은 2026년 9월 기준 확인된 정보입니다. 실제 전환 전에는 반드시 청약홈(applyhome.co.kr)이나 통장 개설 은행에서 최신 조건을 확인하세요.
◆ 대상이 되는 통장부터 확인하기
2015년 9월 주택청약종합저축이 출시되기 전에는 청약저축(국민주택 전용), 청약예금(민영주택 전용), 청약부금(85㎡ 이하 민영주택 전용) 세 가지로 상품이 나뉘어 있었습니다. 이 중 하나를 아직 갖고 계신다면 이번 전환 마감의 대상입니다. 당초 전환 기한은 2025년 9월 30일이었으나 1년 연장되어 2026년 9월 30일까지로 늘어난 상태입니다.
◆ 전환하면 뭐가 달라지나
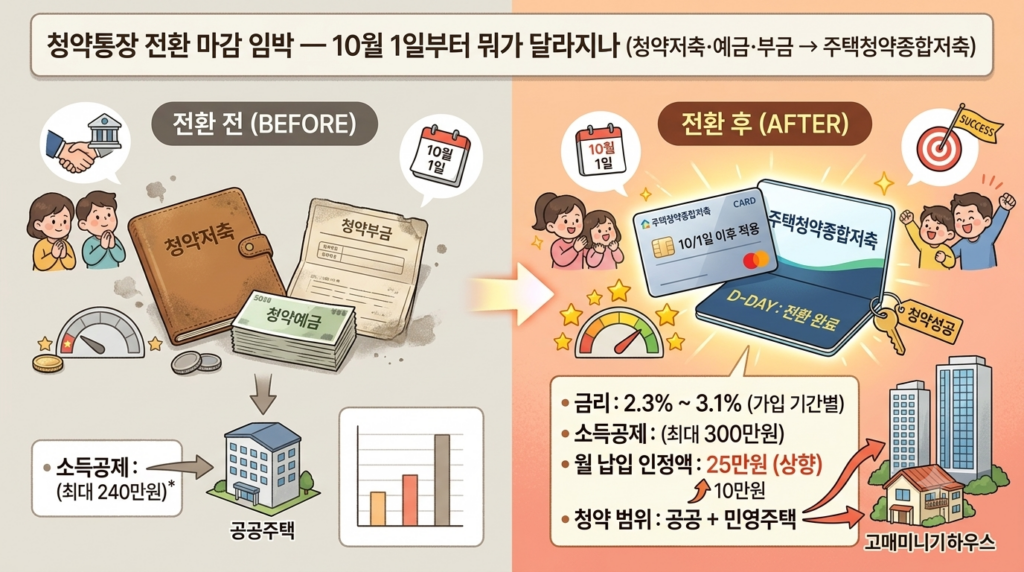
- 금리: 전환 후에는 가입기간에 따라 1개월 초과~1년 미만 연 2.3%, 1년~2년 미만 연 2.8%, 2년~10년 이내 연 3.1% 적용됩니다. 기존 구형 통장보다 금리가 오릅니다.
- 소득공제: 무주택 세대주 요건 등을 충족하면 연 최대 300만원까지 소득공제를 받을 수 있습니다.
- 청약 범위 확대: 전환하면 공공주택과 민영주택 양쪽 모두에 청약할 수 있게 됩니다. 예를 들어 청약저축만 있던 분도 민영주택 청약이 가능해집니다.
- 월 납입 인정액: 청약 가점에 반영되는 월 납입 인정액이 10만원에서 25만원으로 상향됩니다.
◆ 10월 1일 이후(마감 후) 달라지는 점
마감일이 지나면 구형 청약통장(청약저축·예금·부금)은 더 이상 주택청약종합저축으로 전환 신청을 할 수 없습니다. 다만 이미 갖고 있는 통장 자체가 없어지거나 해지되는 것은 아니며, 계속 유지는 됩니다. 문제는 앞서 설명한 새로운 혜택(오른 금리, 확대된 소득공제, 넓어진 청약 범위)을 더 이상 받을 기회가 없어진다는 점입니다. 구체적으로는 낮은 이율이 그대로 유지되고, 소득공제 혜택을 받지 못하며(통장 종류에 따라 다름), 청약 가능한 주택 유형도 기존 범위로 제한된 채 남고, 배우자와의 보유기간 합산도 되지 않습니다.
◆ 한눈에 보는 비교표
| 구분 | 전환 안 함 (기존 유지) | 전환함 (주택청약종합저축) |
|---|---|---|
| 금리 | 기존 구형 통장 금리 유지 | 2년 이상 기준 최대 연 3.1% |
| 소득공제 | 통장 종류에 따라 미적용 | 무주택 세대주 등 요건 충족 시 연 최대 300만원 |
| 청약 가능 범위 | 기존 상품별 제한 유지(국민주택 또는 민영주택 중 하나) | 공공+민영주택 모두 (단, 확대분은 전환 이후 납입분부터 인정) |
| 배우자 보유기간 합산 | 불가 | 가능 |
| 월 납입 인정액 | 10만원 | 25만원 |
◆ 전환 전 꼭 확인해야 할 사항
전환하면 확대된 청약 범위는 전환일 이후 납입분부터만 실적으로 인정되고 한번 전환하면 원래 상품으로 되돌릴 수 없으니, 가까운 시일 내 청약 접수 계획이 있다면 전환 시점부터 먼저 확인하시기 바랍니다.
◆ 전환 방법
- 본인이 가진 통장이 청약저축·청약예금·청약부금 중 무엇인지 확인합니다.
- 통장을 개설한 은행 지점을 방문하거나, 은행 앱(예: KB스타뱅킹의 경우 ‘상품가입/관리 > 청약/채권 > 주택청약종합저축 > 가입/전환’ 메뉴)에서 신청합니다.
- 신분증 등 필요 서류를 지참합니다.
- 전환 후에도 기존 실적은 유지됩니다 — 청약예금·부금은 납입금액과 가입기간이, 청약저축은 납입인정금액과 납입횟수가 그대로 인정됩니다(단, 각 상품 본래의 청약 유형 기준).
- 청약 접수 임박 시에는 특히 주의하세요. 청약저축은 입주자모집공고일 전날까지, 청약예금·부금은 최초 청약접수일 전날까지 전환을 마쳐야 해당 회차에 전환된 자격으로 청약할 수 있습니다.
◆ 마무리
이번 전환 마감은 나이나 소득과 무관하게, 구형 청약통장을 아직 갖고 계신 모든 분에게 해당하는 이슈입니다. 전환 자체는 금리·소득공제·청약범위 모든 면에서 유리하지만, 한번 전환하면 되돌릴 수 없다는 점과 확대된 청약 범위는 전환 이후 납입분부터만 인정된다는 점을 반드시 확인한 뒤 9월 30일 마감 전에 결정하시길 권장합니다.