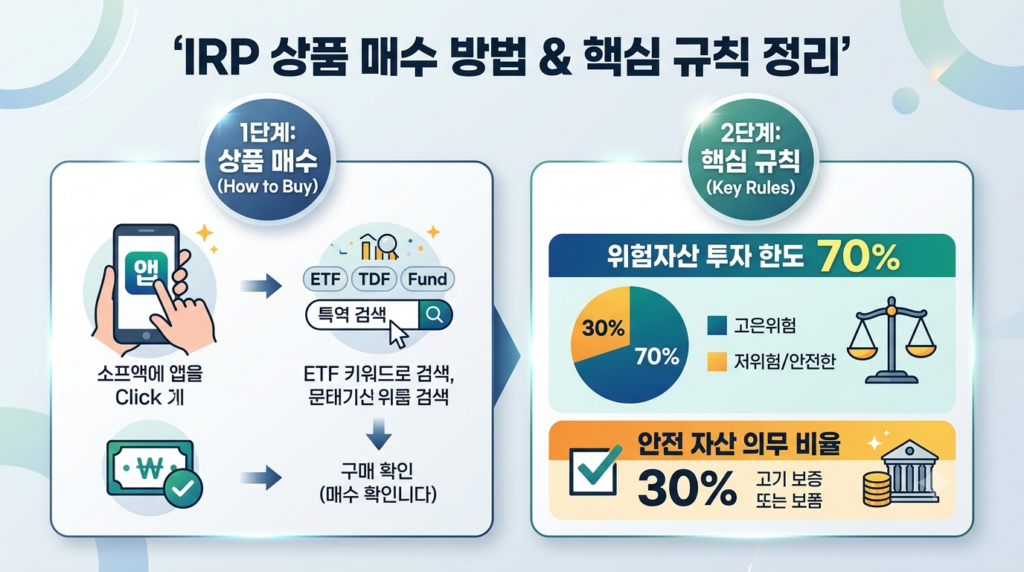
지난 글에서 연금저축·IRP로 세액공제 받는 법을 정리했는데, “계좌 만들었으니 끝났다”고 생각하시면 안 됩니다. 계좌 안에서 실제로 상품을 사야 진짜 수익이 나는데, 이 부분에서 막히는 분들이 많습니다. 이번 글에서는 IRP 계좌에서 실제로 상품을 사는 법과, 꼭 알아야 할 규칙을 정리했습니다.
※ 이 글은 참고용 정보이며, 특정 금융상품이나 종목의 매수를 권유하는 글이 아닙니다. 실제 투자 결정은 본인 상황에 맞춰 신중하게 하시길 바랍니다.
◆ 계좌만 만들고 방치하면 6주 뒤 벌어지는 일
IRP 계좌를 개설하고 아무런 운용 지시(상품 매수)를 하지 않으면, 일정 기간(통상 6주) 뒤 **디폴트옵션(사전지정운용제도)**에 따라 미리 지정된 상품으로 자동 운용됩니다. 문제는 이 자동 편입 상품이 대부분 안정형이라, 수익률이 낮습니다. 세액공제는 받았는데 정작 돈은 거의 불어나지 않는 상태가 될 수 있다는 뜻입니다. 계좌를 만드셨다면 방치하지 마시고 직접 상품을 골라 운용하시는 게 중요합니다.
◆ IRP만의 특별한 규칙 — 위험자산 70%, 안전자산 30%
연금저축은 원하면 적립금 전액을 주식형 상품에 넣는 것도 가능하지만, IRP는 법적으로 위험자산(주식형 펀드, 주식형 ETF 등)에 최대 70%까지만 투자할 수 있고, 나머지 30% 이상은 안전자산(정기예금, 채권형 펀드, RP 등)으로 채워야 합니다.
예를 들어 900만원을 전부 특정 주가지수 추종 ETF에 넣으려 하면, 630만원(70%)까지만 매수가 되고 나머지 270만원은 안전자산으로 채워야 하는 식입니다. 이 규정은 2026년 현재도 그대로 적용되고 있습니다.
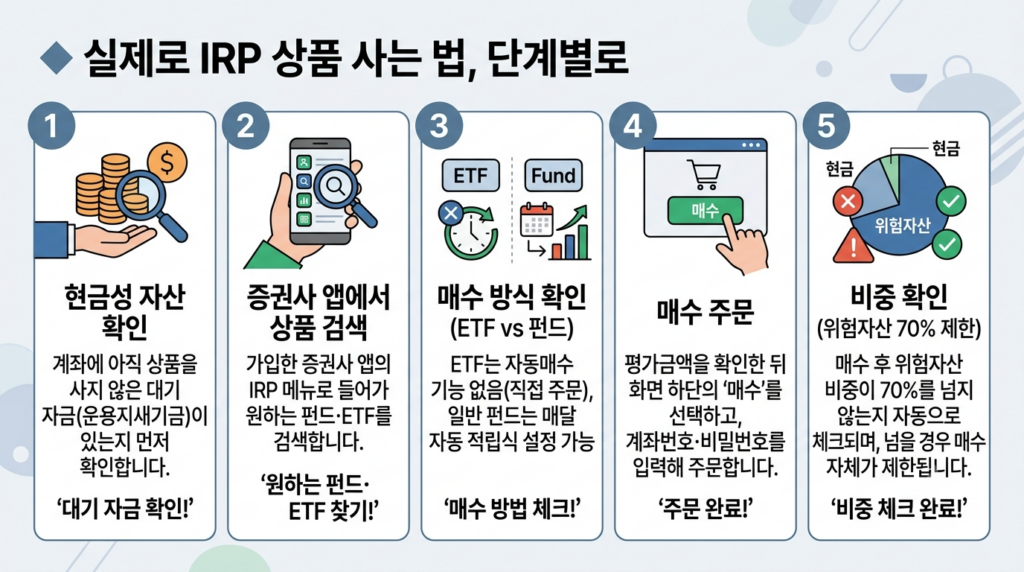
◆ 실제로 상품 사는 법, 단계별로
- 현금성 자산 확인: 계좌에 아직 상품을 사지 않은 대기 자금(운용지시대기금)이 있는지 먼저 확인합니다.
- 증권사 앱에서 상품 검색: 가입한 증권사 앱의 IRP 메뉴로 들어가 원하는 펀드·ETF를 검색합니다.
- 매수 방식 확인: ETF는 일반 펀드와 달리 자동매수 기능이 없어서, 언제 얼마에 살지 본인이 직접 정해서 매수해야 합니다. 반면 일반 펀드는 매달 자동으로 사들이는 적립식 설정이 가능합니다.
- 매수 주문: 평가금액을 확인한 뒤 화면 하단의 ‘매수’를 선택하고, 계좌번호·비밀번호를 입력해 주문합니다.
- 비중 확인: 매수 후 위험자산 비중이 70%를 넘지 않는지 자동으로 체크되며, 넘을 경우 매수 자체가 제한됩니다.
참고로 ETF를 실시간으로 직접 매매할 수 있는 대표 증권사로는 키움증권, 미래에셋증권, NH투자증권, 삼성증권 등이 있습니다.
◆ 다음 편 예고
다음 편에서는 투자 성향별로 실제 IRP 포트폴리오를 어떻게 구성하는지, 가상의 사례를 들어 구체적으로 보여드리겠습니다.