퇴직연금 수령 절세, 같은 30% 감면인데 68만원과 853만원… 퇴직금·개인연금 받는 순서
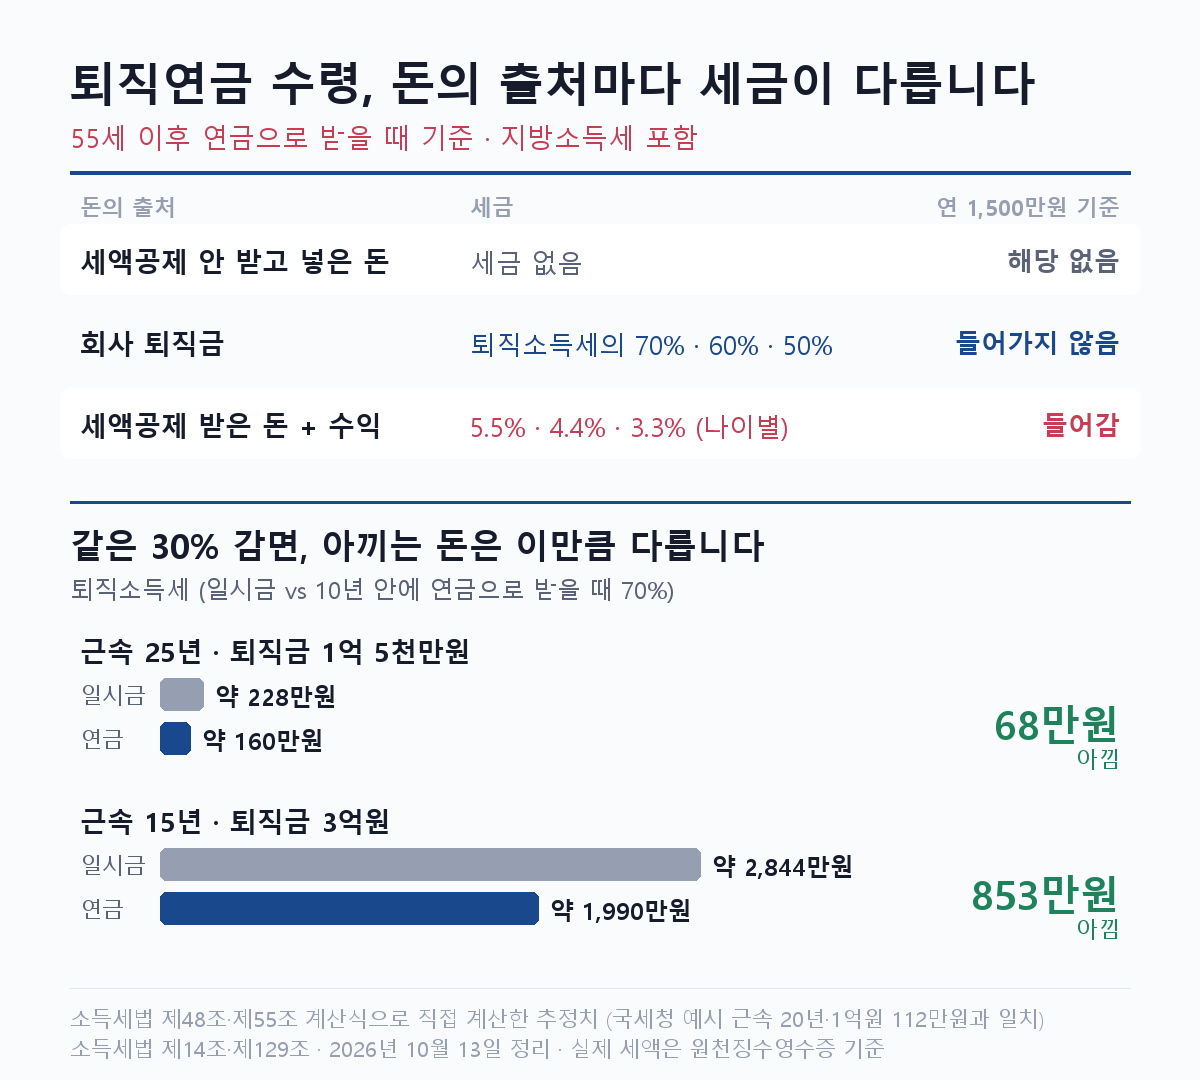
퇴직연금 수령은 회사 퇴직금을 먼저 연금으로 받고, 세액공제 받은 개인연금은 연 1,500만원 아래로 나누는 게 기본입니다. 퇴직소득세 30~50% 감면, 연금수령한도, 1,500만원의 함정을 법 조문으로 확인해 계산했습니다.
퇴직연금 수령은 회사 퇴직금을 먼저 연금으로 받고, 세액공제 받은 개인연금은 연 1,500만원 아래로 나누는 게 기본입니다. 퇴직소득세 30~50% 감면, 연금수령한도, 1,500만원의 함정을 법 조문으로 확인해 계산했습니다.
1편에서 IRP 계좌의 매수 방법과 ‘위험자산 70%, 안전자산 30%’ 규칙을 살펴봤습니다. 이번 편에서는 이 규칙 안에서 투자 성향에 따라 포트폴리오를 어떻게 구성할 수 있는지, 가상의 사례를 통해 구체적으로 보여드리겠습니다. ※ 아래 사례는 이해를 돕기 위한 가상의 예시이며, 특정 상품의 매수를 권유하는 것이 아닙니다. 실제 투자는 본인의 나이·소득·은퇴 시점·위험 감수 수준에 맞춰 신중하게 결정하시고, 필요하면 전문가와 … 더 읽기
지난 글에서 연금저축·IRP로 세액공제 받는 법을 정리했는데, “계좌 만들었으니 끝났다”고 생각하시면 안 됩니다. 계좌 안에서 실제로 상품을 사야 진짜 수익이 나는데, 이 부분에서 막히는 분들이 많습니다. 이번 글에서는 IRP 계좌에서 실제로 상품을 사는 법과, 꼭 알아야 할 규칙을 정리했습니다. ※ 이 글은 참고용 정보이며, 특정 금융상품이나 종목의 매수를 권유하는 글이 아닙니다. 실제 투자 결정은 본인 … 더 읽기