국민성장펀드 2차 판매가 9월 30일부터 시작됩니다. 지난 1차 판매 당시 연간 물량의 87%가 첫날 소진될 정도로 큰 인기를 끌었던 상품인데, 세제 혜택만 보고 성급하게 가입하기보다는 장점과 단점을 함께 짚어보고 판단하시는 게 좋습니다. 정확한 수치를 기준으로 정리했습니다.
◆ 국민성장펀드란
정부 정책 방향에 맞춰 운영되는 실적배당형 투자 상품으로, 반도체·이차전지·백신·AI 등 12개 첨단전략산업 관련 기업과 인프라에 투자합니다. 개인이 개별 종목을 직접 고르는 대신, 정부가 선정한 국가 전략산업에 산업 단위로 분산 투자하는 구조입니다.
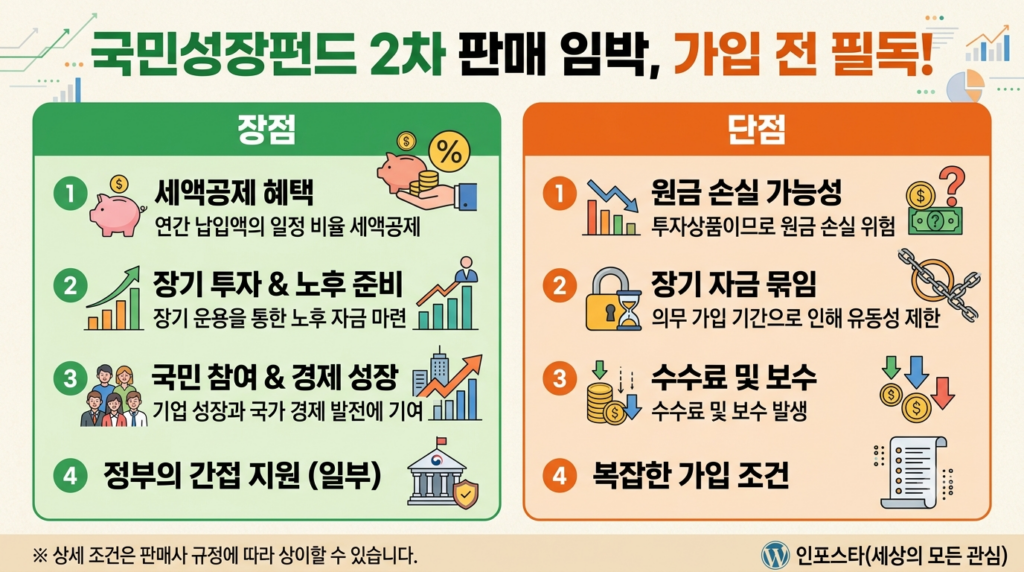
◆ 장점
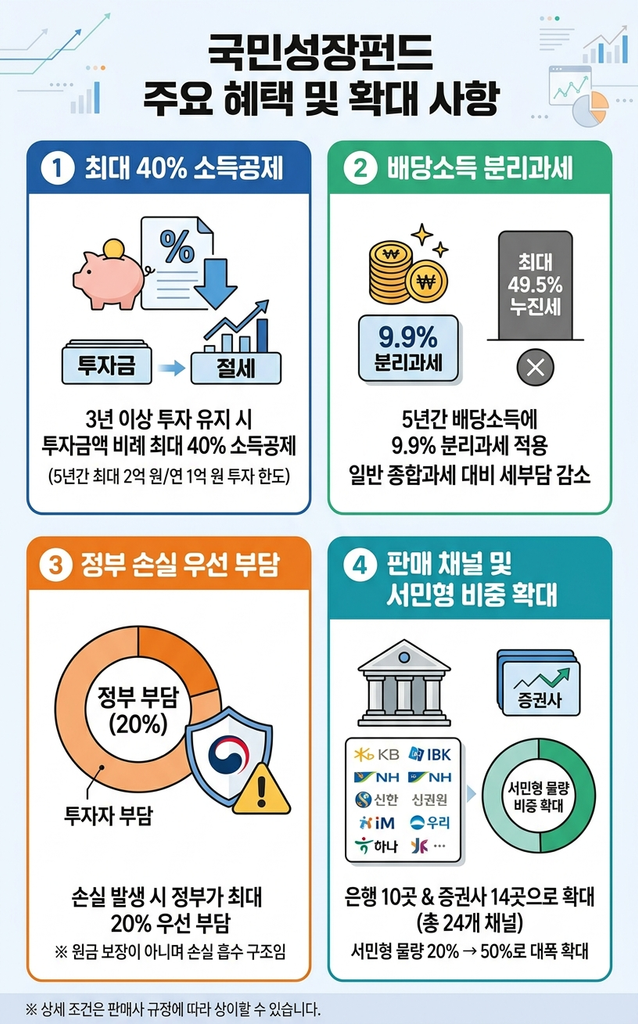
1. 최대 40% 소득공제
3년 이상 투자를 유지하면 투자 금액에 따라 최대 40%까지 소득공제 혜택을 받을 수 있습니다. 세제혜택 전용계좌 기준 5년간 최대 2억 원(연간 1억 원)까지 투자할 수 있어 절세 효과가 상당합니다.
2. 배당소득 분리과세
5년간 발생하는 배당소득에 대해 지방세 포함 9.9%의 분리과세가 적용됩니다. 일반 금융소득종합과세(최대 49.5%)에 비해 세부담이 크게 줄어듭니다.
3. 손실 발생 시 정부가 최대 20% 우선 부담
정부가 1,200억 원 규모의 재정을 투입해, 손실이 발생하면 최대 20%까지 우선 부담하는 구조입니다. 다만 이는 원금을 보장한다는 의미가 아니라, 일정 범위의 손실을 정부가 먼저 흡수해준다는 뜻입니다.
4. 2차 판매부터 접근성 확대
1차 판매는 KB국민은행 채널 중심이었지만, 2차 판매부터는 국민·기업·농협·신한·아이엠·우리·하나 등 은행 10곳과 증권사 14곳, 총 24개 판매채널로 확대됩니다. 서민형 물량 비중도 1차 20%(1,200억 원)에서 2차 50%(3,000억 원)로 크게 늘었습니다.
◆ 단점
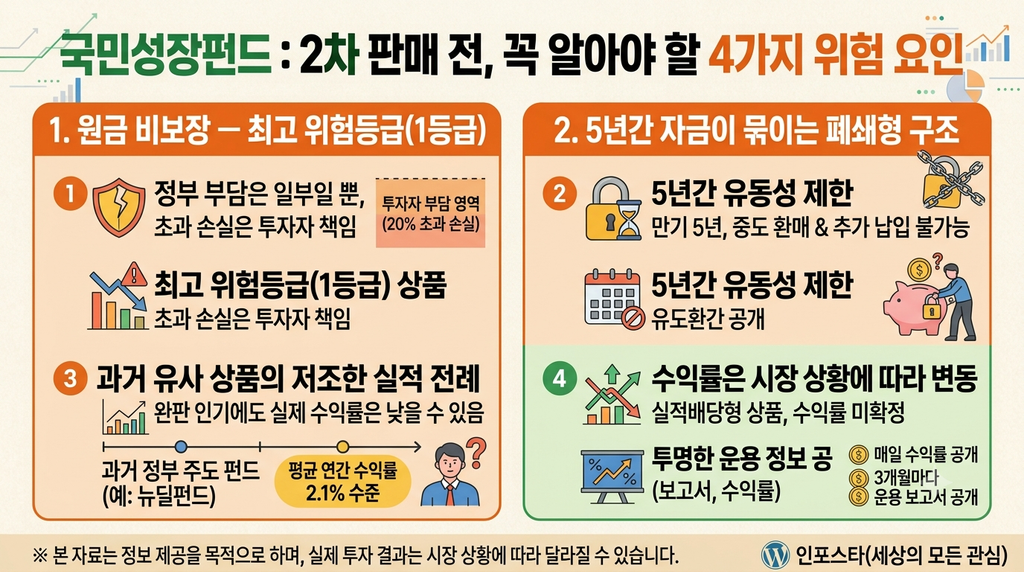
1. 원금 비보장 — 최고 위험등급(1등급) 상품
정부가 손실 일부를 부담한다고 해서 원금이 보장되는 것은 아닙니다. 이 상품은 최고 위험등급으로 분류되며, 손실이 20%를 넘어서면 초과분은 투자자가 그대로 부담해야 합니다.
2. 5년간 자금이 묶이는 폐쇄형 구조
만기 5년의 폐쇄형·단위형 상품으로, 중도 환매와 추가 납입이 모두 불가능합니다. 급전이 필요해도 5년간은 꺼내 쓸 수 없다는 점을 반드시 고려해야 합니다.
3. 과거 유사 상품의 저조한 실적 전례
시장에서는 과거 정부가 손실 일부를 우선 부담하는 구조로 출시됐던 뉴딜펀드와 유사하다는 지적이 나옵니다. 당시 국민참여형 뉴딜펀드는 완판됐지만, 실제 평균 연간 수익률은 2.1% 수준에 그쳤다는 평가를 받았습니다. 세제 혜택과 인기만으로 실제 수익률을 예단하기는 어렵다는 의미입니다.
4. 수익률은 시장 상황에 따라 변동
실적배당형 상품인 만큼 수익률이 확정되어 있지 않고 시장 상황에 따라 크게 달라질 수 있습니다. 다만 수익률은 매일 공개되고 운용 내역도 3개월마다 보고서로 공개되는 만큼, 투명성 자체는 갖춰져 있는 편입니다.
◆ 2차 가입 방법 요약
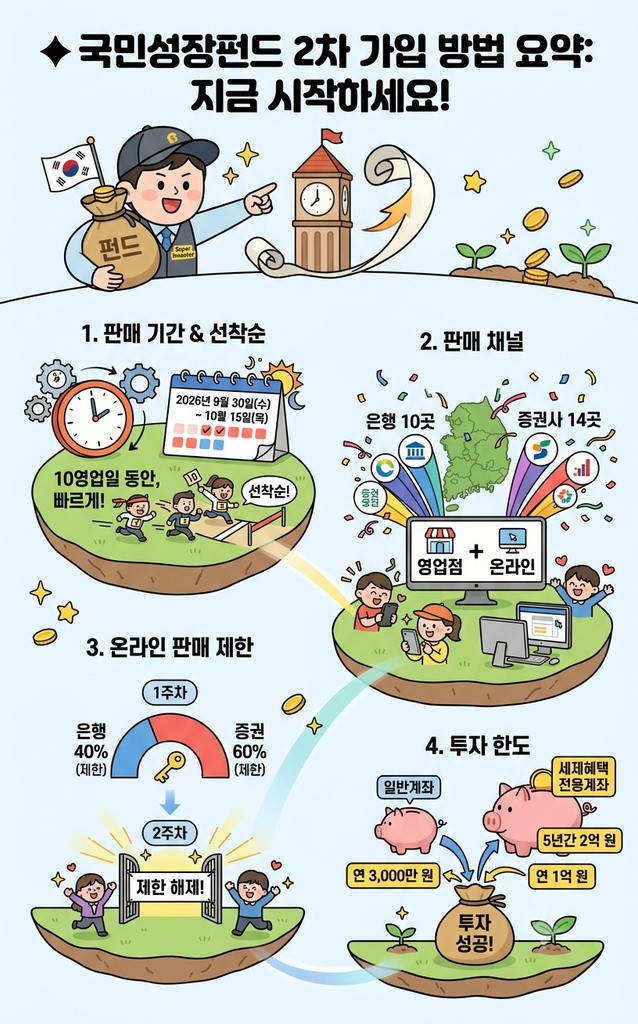
- 판매 기간: 2026년 9월 30일(수)부터 10월 15일(목)까지 10영업일, 선착순
- 판매 채널: 은행 10곳 + 증권사 14곳, 총 24개 채널 (영업점·온라인 동시 판매)
- 온라인 판매 제한: 첫 주는 은행 40%·증권 60%로 제한, 2주차부터 제한 해제
- 투자 한도: 세제혜택 전용계좌 5년간 2억 원(연 1억 원), 일반계좌 연 3,000만 원
◆ 마무리
국민성장펀드는 소득공제와 분리과세, 손실 일부 보전이라는 눈에 띄는 세제·제도적 혜택을 갖춘 상품이지만, 동시에 원금 비보장·5년 환매 불가·시장 변동성이라는 명확한 리스크도 함께 지니고 있습니다. 특히 5년이라는 긴 기간 동안 자금이 묶인다는 점은 신중하게 고려해야 할 부분입니다. 이 글은 특정 상품 가입을 권유하는 글이 아니며, 본인의 투자 성향과 자금 계획에 맞는지 충분히 따져본 뒤 판단하시길 권해드립니다.