1편에서 IRP 계좌의 매수 방법과 ‘위험자산 70%, 안전자산 30%’ 규칙을 살펴봤습니다. 이번 편에서는 이 규칙 안에서 투자 성향에 따라 포트폴리오를 어떻게 구성할 수 있는지, 가상의 사례를 통해 구체적으로 보여드리겠습니다.
※ 아래 사례는 이해를 돕기 위한 가상의 예시이며, 특정 상품의 매수를 권유하는 것이 아닙니다. 실제 투자는 본인의 나이·소득·은퇴 시점·위험 감수 수준에 맞춰 신중하게 결정하시고, 필요하면 전문가와 상담하시길 권합니다.
◆ 세 분 모두에게 적용되는 공통 규칙
앞서 말씀드린 대로 IRP는 아무리 공격적으로 투자하고 싶어도 위험자산 비중이 70%를 넘을 수 없습니다. 그래서 “공격형이냐 안정형이냐”의 차이는 사실 위험자산 70% 안에서 어떤 상품을 고르느냐, 그리고 안전자산 비중을 30%로 딱 맞추느냐 더 늘리느냐의 차이로 나타납니다.
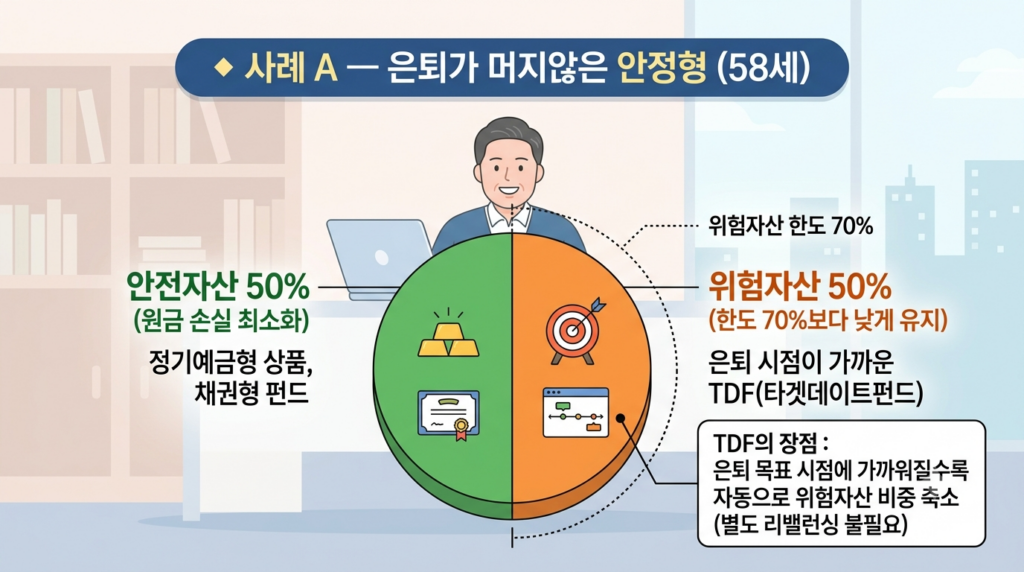
◆ 사례 A — 은퇴가 머지않은 안정형 (가상 인물, 58세)
은퇴가 몇 년 남지 않아 원금 손실을 최소화하고 싶은 경우입니다.
- 안전자산 50%: 정기예금형 상품, 채권형 펀드
- 위험자산 50% (한도 70%보다 낮게 유지): 은퇴 시점이 가까운 TDF(타겟데이트펀드) — TDF는 은퇴 목표 시점에 가까워질수록 자동으로 위험자산 비중을 줄여주는 상품이라 별도로 리밸런싱하지 않아도 되는 게 장점입니다.
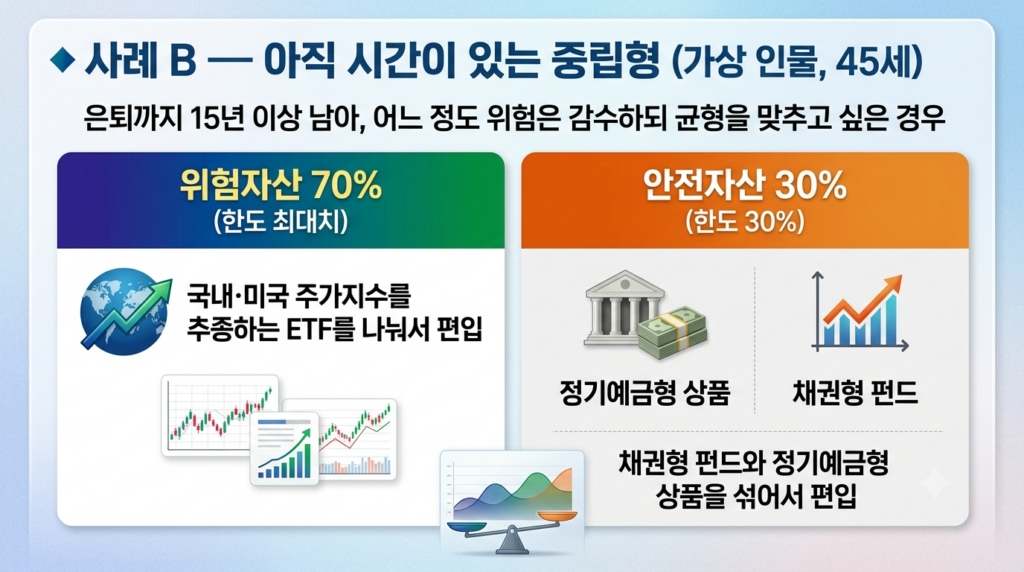
◆ 사례 B — 아직 시간이 있는 중립형 (가상 인물, 45세)
은퇴까지 15년 이상 남아, 어느 정도 위험은 감수하되 균형을 맞추고 싶은 경우입니다.
- 위험자산 70% (한도 최대치): 국내·미국 주가지수를 추종하는 ETF를 나눠서 편입
- 안전자산 30%: 채권형 펀드와 정기예금형 상품을 섞어서 편입
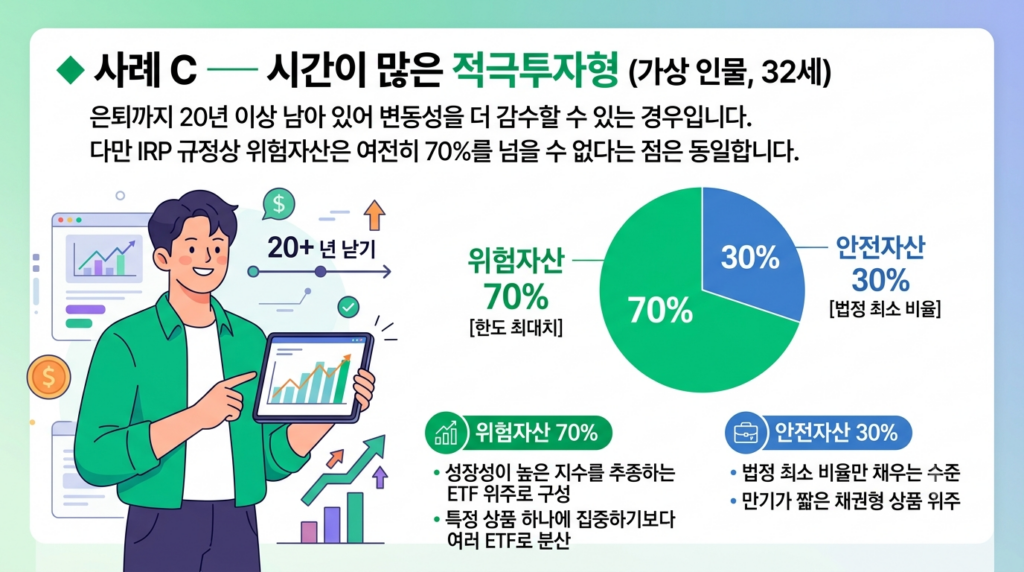
◆ 사례 C — 시간이 많은 적극투자형 (가상 인물, 32세)
은퇴까지 20년 이상 남아 있어 변동성을 더 감수할 수 있는 경우입니다. 다만 IRP 규정상 위험자산은 여전히 70%를 넘을 수 없다는 점은 동일합니다.
- 위험자산 70% (한도 최대치): 성장성이 높은 지수를 추종하는 ETF 위주로 구성하되, 특정 상품 하나에 집중하기보다 여러 ETF로 분산
- 안전자산 30%: 법정 최소 비율만 채우는 수준으로, 만기가 짧은 채권형 상품 위주
◆ 리밸런싱도 잊지 마세요
시간이 지나면 처음 짠 비율이 시장 상황에 따라 흐트러집니다. 특히 위험자산 비중이 의도치 않게 70%를 넘어서게 되면 추가 매수가 제한될 수 있으므로, 최소 1년에 한 번 정도는 비중을 점검하고 재조정(리밸런싱)하시는 걸 권합니다.
◆ 마무리
세 가지 사례 모두 “위험자산 최대 70%”라는 같은 틀 안에서, 은퇴까지 남은 시간과 감당할 수 있는 손실 범위에 따라 구성만 달라진다는 걸 보여드리고 싶었습니다. 본인이 어느 쪽에 가까운지 참고하시되, 실제 상품 선택은 직접 비교해보시고 신중하게 결정하시길 바랍니다.