국민행복카드 비교를 하기 전에 먼저 알아둘 것이 있습니다. 임신·출산 바우처 금액은 어느 카드사로 만들어도 똑같습니다. 카드사마다 다른 건 카드 자체의 할인·적립 혜택이고, 이 혜택은 바우처로 낸 돈에는 붙지 않습니다.
이 글은 국민건강보험법 시행령, 국민건강보험공단 안내, 6개 카드사의 공식 상품 안내를 2026년 10월 16일 기준으로 대조해 정리했습니다.
1. 국민행복카드 비교, 바우처 금액은 6곳 모두 같습니다
| 바우처 | 금액 | 쓸 수 있는 기간 |
|---|---|---|
| 임신·출산 진료비 | 한 아이 100만원 · 쌍둥이 200만원 · 세쌍둥이 300만원 분만취약지역 30일 이상 거주 시 20만원 추가 |
발급일부터 출산일(유산·사산일) 뒤 2년까지 |
| 첫만남이용권 | 첫째 200만원 · 둘째 이상 300만원 (2024년 이후 출생) | 출생일부터 2년 |
국민행복카드는 정부 바우처를 받는 통로일 뿐이라, 카드사를 바꿔도 위 금액은 그대로입니다. 겨울철 에너지바우처처럼 다른 국가 바우처도 같은 카드로 받습니다.
2. 2026년 국민행복카드 카드사는 6곳, 현대카드가 7월에 추가됐습니다
건강보험공단은 10월 발표에서 임신·출산 진료비를 쓸 수 있는 카드사가 BC·롯데·국민·신한·삼성·현대 6곳이라고 안내했습니다. 현대카드가 7월부터 새로 들어왔습니다. BC카드 누리집에는 NH농협·우리·BNK·SC제일·iM뱅크 같은 은행 이름을 단 국민행복카드가 함께 올라와 있어, 실제로 고를 수 있는 상품은 6개보다 많습니다.
아직 인터넷에 도는 비교 글 상당수는 현대카드가 빠진 5곳 기준입니다. 비교표를 볼 때 작성 날짜부터 확인하세요.
3. 국민행복카드 비교표 — 병원 할인과 혜택이 시작되는 실적
| 카드(신용) | 병원 쪽 혜택 | 대표 혜택 | 혜택 시작 실적 |
|---|---|---|---|
| NH농협 국민행복(BC) | A타입 선택 시 병원·조산원·산후조리원 5%, 월 2회·최대 2만원 | A·B·C 세 가지 중 선택 | 30만원 (한도 5천~3만원) |
| 롯데 국민행복카드 | 병원·약국·산후조리원 5%, 월 5천원까지 | 육아·교육, 롯데 계열 우대 | 30만원 (한도 = 지난달 이용액의 5%) |
| 국민행복 삼성카드 V2 | 공식 페이지에서 병원 항목 확인 안 됨 | 쇼핑·보육·생활요금 7% | 30만원 (한도 1만원, 60만원부터 2만원) |
| 신한카드 국민행복 | 병원·약국·산후조리원 5%, 월 2회·건당 5천원 | 온라인몰 5%, 배달앱 10%, OTT 50% | 전월 이용금액별 차등 |
| KB국민 국민행복카드 | 신용카드는 병원 할인 없음 | 마트·교육·자동납부 5%, 단체보험 무료 가입 | 40만원 (분야별 5천~2만원) |
| 국민행복 현대카드 | 병원·약국 5% 적립 (산후조리원 제외) | 전 가맹점 0.5%, 코스트코·온라인몰 5% | 30만원 |
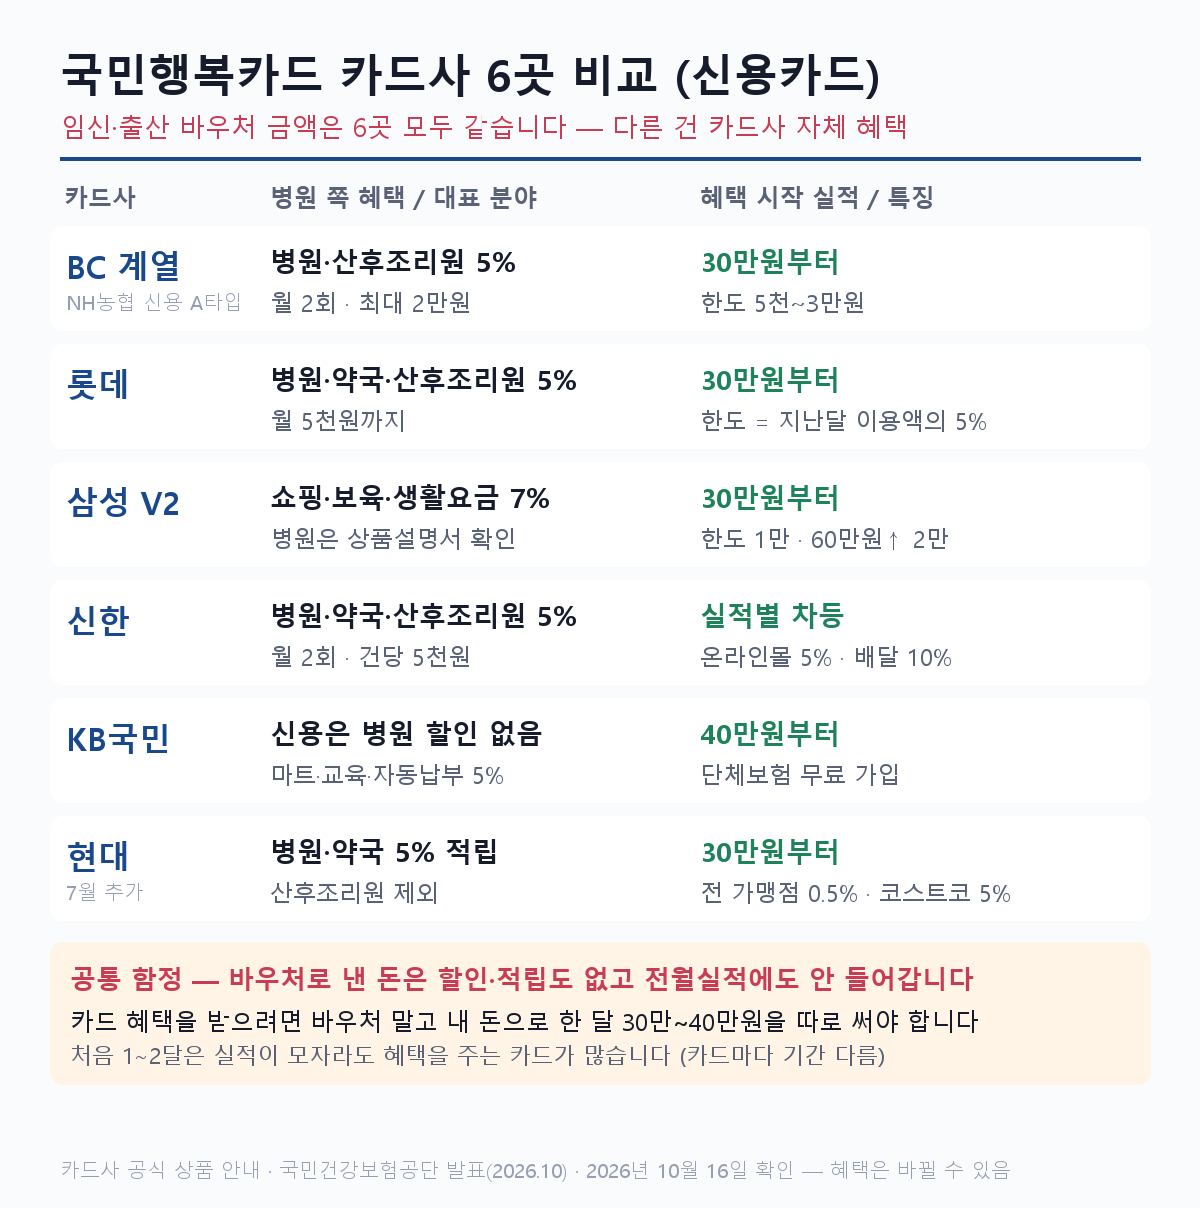
표의 숫자는 각 카드사 공식 상품 안내에서 옮겼습니다. 카드 부가서비스는 바뀔 수 있으니 발급 직전에 상품설명서를 한 번 더 확인하세요. 체크카드는 같은 카드사라도 할인율과 한도가 더 낮게 잡혀 있습니다.
4. 함정 ① 바우처로 낸 돈은 할인도, 전월실적도 안 됩니다
카드사 안내문을 끝까지 읽으면 공통 문구가 나옵니다. 롯데는 병원 할인에서 “정부 지원금액”을 빼고, 전월실적에서도 임신출산진료비 같은 정부지원금을 뺍니다. KB국민은 실적 제외 대상에 “바우처 이용금액”을 적어 두었고, 삼성 V2도 국가바우처를 실적에서 뺍니다. 현대카드는 바우처와 본인 돈을 섞어 한 번에 결제하면 그 건 전체에 혜택을 주지 않습니다.
NH농협(BC) 상품은 한 걸음 더 나가서, 병원·산후조리원 결제 자체를 전월실적에서 뺍니다. 임신 기간에 가장 많이 쓰는 곳이 실적으로 잡히지 않는 셈입니다.
정리하면, 카드사 혜택을 받으려면 바우처 말고 내 돈으로 한 달 30만~40만원을 따로 써야 합니다. 그만큼 쓸 계획이 없다면 혜택 비교에 시간을 쓰기보다 평소 은행과 묶인 카드를 고르는 편이 편합니다. 처음 1~2달은 실적이 모자라도 혜택을 주는 카드가 많은데, 현대는 카드 수령 등록월 다음 달까지, 롯데는 사용등록월을 포함해 2개월간(한도 1만 5천원), KB국민은 첫 사용등록일부터 다음 달 말까지입니다.
5. 함정 ② 다태아 140만원은 법에 적힌 기본 상한일 뿐입니다
국민건강보험법 시행령 제23조는 이용권 상한을 하나의 태아 100만원, 둘 이상의 태아 140만원으로 적고 있습니다. 그런데 같은 조문에 “보건복지부장관이 고시하는 경우 상한을 넘어 결제할 수 있다”는 단서가 있고, 건강보험공단은 이 단서에 따라 태아 1명당 100만원이 되도록 추가 지원한다고 안내합니다. 쌍둥이는 200만원, 세쌍둥이는 300만원입니다.
지금 검색 상위에 있는 글 가운데도 다태아를 140만원으로 적은 글이 적지 않습니다. 쌍둥이를 임신했는데 카드사 앱 잔액이 140만원으로만 보이면, 추가분이 언제 들어오는지 건강보험공단(1577-1000)에 확인하세요.
6. 함정 ③ 남은 바우처는 아기 병원비로 출산 뒤 2년까지 씁니다
시행령은 사용처에 임산부 진료비와 약값뿐 아니라 2세 미만 영유아의 진료비와 처방받은 약·치료재료를 넣어 두었습니다. 쓸 수 있는 기간은 출산일부터 2년입니다. 출산 전에 다 못 썼다면 아기 소아과 진료비나 처방약에 이어서 쓰면 됩니다.
반대로 약국에서 건강기능식품이나 의약외품을 사는 데는 쓸 수 없다고 공단이 약국에 안내한 것으로 보도됐습니다.
임신바우처 금액·쓸 수 있는 기간·약국에서 안 되는 것을 한 장으로 정리한 글은 따로 있습니다 → 임신바우처 100만원, 국민행복카드 어느 카드사든 똑같습니다… 쌍둥이 200만원·아기 병원비까지 2년
7. 국민행복카드 고르는 순서 3단계
- 바우처 금액은 같으니 내 소비부터 봅니다. 코스트코를 자주 가면 현대, 롯데 계열 매장을 많이 쓰면 롯데, 관리비·통신비 자동납부가 크면 삼성·KB국민, 배달앱·OTT가 많으면 신한이 맞습니다.
- 바우처 말고 한 달 30만~40만원을 쓸 수 있는지 봅니다. 못 쓰면 어느 카드든 혜택이 거의 생기지 않습니다. 이 경우 체크카드로 만들어도 손해가 없습니다.
- 병원 할인 횟수를 봅니다. 진료가 잦은 시기라면 월 2회까지 할인하는 BC 계열 A타입이나 신한이 낫고, KB국민 신용카드는 병원 할인이 없습니다.
신청은 산부인과에서 ‘건강보험 임신·출산 진료비 지급 신청서’를 받는 것부터 시작합니다. 이 서류로 건강보험공단 지사·누리집·앱이나 정부24에서 신청하고, 병원이 임신 정보를 온라인으로 등록했다면 공단 고객센터(1577-1000)나 카드사 콜센터에서도 신청할 수 있습니다. 지자체가 따로 주는 출산 지원은 지역별 임산부 지원금 총정리에 따로 모아 두었습니다.
8. 국민행복카드 비교 핵심 정리
- 임신·출산 진료비는 한 아이 100만원, 쌍둥이 200만원 — 6개 카드사 어디서 만들어도 같습니다.
- 카드사는 BC·롯데·삼성·신한·KB국민·현대 6곳이고, 현대카드는 2026년 7월에 들어왔습니다.
- 바우처로 낸 돈은 할인·적립·전월실적 모두 제외됩니다. 혜택을 받으려면 바우처 말고 월 30만~40만원이 필요합니다.
- 남은 바우처는 출산일부터 2년까지 2세 미만 아기 진료비와 처방약에 씁니다.
※ 이 글은 2026년 10월 16일 기준 국민건강보험법 시행령 제23조, 국민건강보험공단 안내, 6개 카드사 공식 상품 안내를 확인해 정리했습니다. 바우처 잔액과 사용처는 국민행복카드 누리집이나 카드사 앱에서 확인할 수 있습니다.