군 입대를 앞두고 있다면 급여, 적금, 자기개발비 같은 실질적인 혜택을 미리 알아두는 것이 좋습니다. 이 글에서는 2026년 기준 병사 봉급부터, 장병내일준비적금으로 전역 후 실제로 모을 수 있는 최대 금액, 그 외 복무 중·전역 후 이어지는 혜택까지 정리했습니다.
◆ 2026년 병사 급여
- 이병: 75만원
- 일병: 90만원
- 상병: 120만원
- 병장: 150만원
2026년 병사 봉급은 2025년과 동일하게 유지됩니다. 여기에 장병내일준비적금 정부 매칭지원금을 더하면 병장 기준 실질 월 수령액은 약 205만원 수준입니다.
◆ 장병내일준비적금
장병내일준비적금은 복무 중인 병사만 가입할 수 있는 적금으로, 다음 세 가지 혜택이 겹쳐 일반 적금보다 훨씬 유리합니다.
- 정부 매칭지원금 : 내가 넣은 원금의 100%를 국가가 추가로 얹어줍니다.
- 비과세 이자 : 일반 적금은 이자소득세 15.4%를 떼지만, 이 적금은 세금 없이 이자를 전액 받습니다.
- 우대금리 : 은행 기본금리가 가입기간에 따라 1~12개월 미만 연 3.5%, 12~15개월 미만 연 4%, 15~24개월 연 5%로 올라가며, 자동이체·앱 로그인 등 우대조건을 채우면 금리가 더 붙습니다.
월 납입한도는 개인별 55만원(은행별 계좌 한도는 30만원이라 여러 은행에 나눠 가입하는 경우가 많습니다)이며, 매칭지원금은 은행이 아니라 병무청 예산으로 지급되기 때문에 전역(만기해지) 다음 달에 별도로 입금됩니다.
◆ 장병내일준비적금 신청 방법
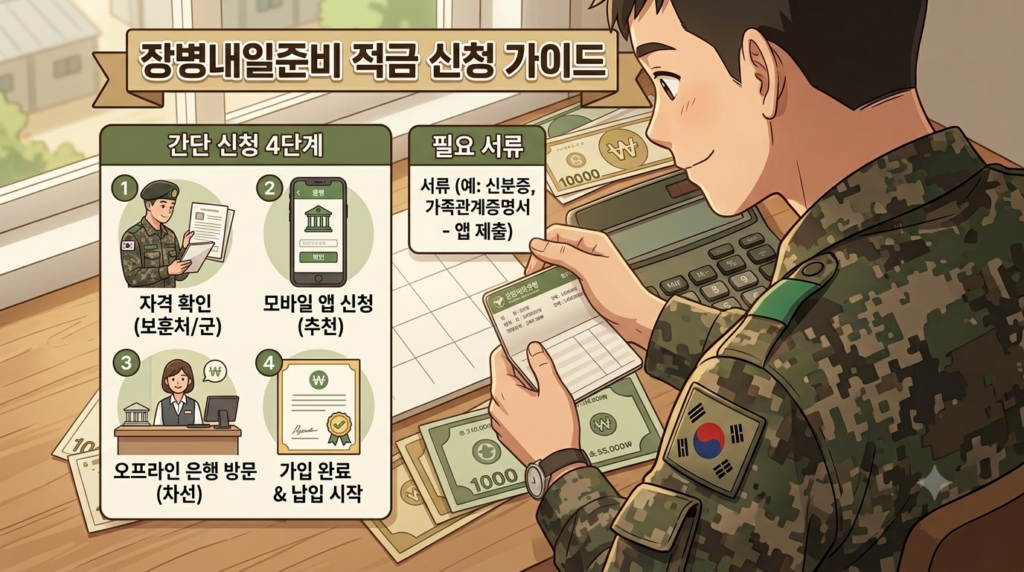
가입 대상은 현역병, 상근예비역, 의무경찰, 사회복무요원, 대체복무요원입니다. 입대 후 언제든 가입할 수 있지만, 가입일 기준 의무복무기간이 1개월 이상 남아 있어야 하며 계약기간은 최대 24개월까지 설정할 수 있습니다. 훈련소(기초군사훈련) 기간에는 스마트폰 사용이 제한되는 경우가 많아, 보통 자대배치 후 개인정비 시간에 신청하는 경우가 일반적입니다.
필요 서류는 신분증과 “장병내일준비적금 가입자격 확인서”(발급 후 3개월 이내)입니다. 현역병·상근예비역·의무경찰·대체복무요원은 소속 부대에서, 사회복무요원은 사회복무포털에서 발급받습니다. 은행 앱으로 비대면 가입할 때는 앱 내 “온라인 가입자격검증서비스”로 신원을 확인해 확인서가 자동 연동되는 경우가 많아 직접 서류를 뗄 필요가 없는 경우도 있습니다.
신청 절차는 다음과 같습니다.
- 은행 앱에서 “장병내일준비적금” 검색
- 온라인 가입자격검증서비스로 확인서 제출(자동 연동)
- 월 납입액 설정
- 자동이체 계좌 등록 — 대부분 은행이 자동이체를 해야 우대금리를 적용합니다
영업점을 직접 방문할 경우 신분증과 가입자격 확인서 원본을 지참하면 됩니다.
취급 은행은 IBK기업은행, KB국민은행, 신한은행, 하나은행, 우리은행, 우체국, NH농협, iM뱅크, 광주은행, 부산은행, 경남은행, Sh수협, 전북은행, 제주은행 총 14곳입니다. 개인 총 납입한도는 월 55만원이지만 은행 1곳당 월 최대 30만원까지만 가능해, 한도를 다 채우려면 보통 2개 은행에 나눠 가입합니다.
만기(전역) 시에는 전역증, 병적증명서, 병역증 중 하나를 원본으로 제출해야 매칭지원금을 받을 수 있습니다. 만기 전에 중도해지하면 비과세 혜택과 매칭지원금을 받지 못하고 낮은 중도해지이율만 적용되며, 한 번 만기해지한 뒤에는 재가입이 불가능하니 처음부터 납입 계획을 신중히 세우는 것이 좋습니다.
◆ 최대 얼마까지 모을 수 있을까
육군 복무기간인 18개월 동안 매달 한도액인 55만원을 꽉 채워 납입했다고 가정하면 다음과 같습니다.
- 납입 원금: 55만원 × 18개월 = 990만원
- 비과세 이자(연 5% 기준): 약 39만원
- 정부 매칭지원금(원금의 100%): 990만원
- 만기 총 수령액: 약 2,019만원
즉 내가 실제로 낸 돈은 990만원이지만, 매칭지원금과 이자를 더해 그 두 배가 넘는 약 2,019만원을 손에 쥐고 전역할 수 있는 구조입니다.
참고로 해군(20개월)·공군(21개월)처럼 복무기간이 더 긴 경우, 적금 가입기간을 전역 시점에 맞춰 20~21개월로 설정하면 같은 계산식으로 원금과 매칭지원금이 더 늘어나 총수령액이 2,200만~2,400만원대까지 늘어날 수 있습니다. 이 부분은 공식 발표 수치가 아니라 위 계산식을 기간만 바꿔 직접 산출한 추정치이므로, 정확한 금액은 가입 은행 앱의 만기예상금액 조회로 확인하시기 바랍니다.
◆ 그 외 복무 중 혜택
- 자기개발비 지원: 연간 최대 12만원까지 지원받아 도서·강의 등에 사용할 수 있습니다.
- 학점인정: 군 교육훈련과정을 이수하면 학기당 6학점, 연간 12학점 이내로 대학 학점을 인정받을 수 있습니다. (군 휴학 후 복학 예정자 대상)
◆ 2027년 7월 시행 예정 — 군 상해보험 신설
2027년 7월부터 현역병·상근예비역 전원(약 29만명)을 대상으로 국가가 상해보험에 가입해주는 제도가 새로 시행될 예정입니다. 아직 시행 전이며 예산안에 반영된 단계이므로 확정 여부는 국회 심의 결과에 따라 달라질 수 있다는 점을 참고해주세요. 예정된 주요 보장 내용은 다음과 같습니다.
- 상해·질병 사망: 5,000만원
- 영외체류 중 교통사고: 최대 2억원
- 폭발·화재·붕괴: 최대 2,000만원
- 골절 진단금: 30만원 / 외상성 절단 진단금: 100만원
- 뇌출혈·급성심근경색: 300만원 / 중증장해 진단금: 1,000만원
- 정신질환 위로금: 100만원
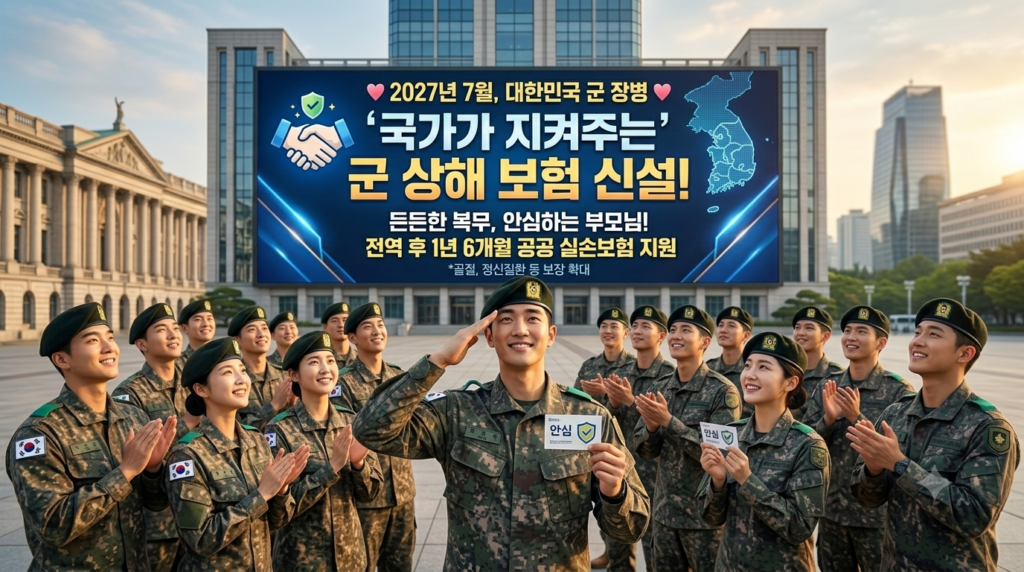
기존 나라사랑카드 상해보험에서는 보장하지 않던 골절, 뇌출혈, 정신질환 등이 새로 추가된다는 점이 특징입니다.
◆ 전역 후 이어지는 혜택
전역 후에도 이어지는 혜택이 있습니다. 청년창업사관학교 등 나이 상한이 있는 청년 지원 사업은 대부분 39세 상한을 그대로 유지하지만, 청년월세지원사업, 청년미래이음대출 등 일부 사업은 복무기간만큼(최대 1~6년) 신청 가능 연령이 연장됩니다. 본인이 관심 있는 청년정책이 있다면 복무기간 연장 적용 대상인지 미리 확인해두면 좋습니다.
전역한 뒤에 쓸 수 있는 청년 지원이 2027년에 어떻게 바뀌는지는 2027년 청년예산 43조원 항목별 정리에 항목별로 정리했습니다.
◆ 마무리
병사 봉급 자체는 크지 않지만, 장병내일준비적금의 정부 매칭지원금과 비과세 혜택을 최대한 활용하면 전역 시점에 약 2,000만원대의 목돈을 만들 수 있습니다. 입대 전 적금 한도를 미리 계획해두고, 자기개발비·학점인정 같은 부가 혜택도 놓치지 말고 챙기시길 바랍니다.
다만 매칭 한도를 넘겨 넣으면 그 위로는 매칭이 붙지 않습니다. 어느 회차부터 손해인지는 군적금 매칭지원금 초과납입 19회차 손해 여부에서 따로 계산했습니다.