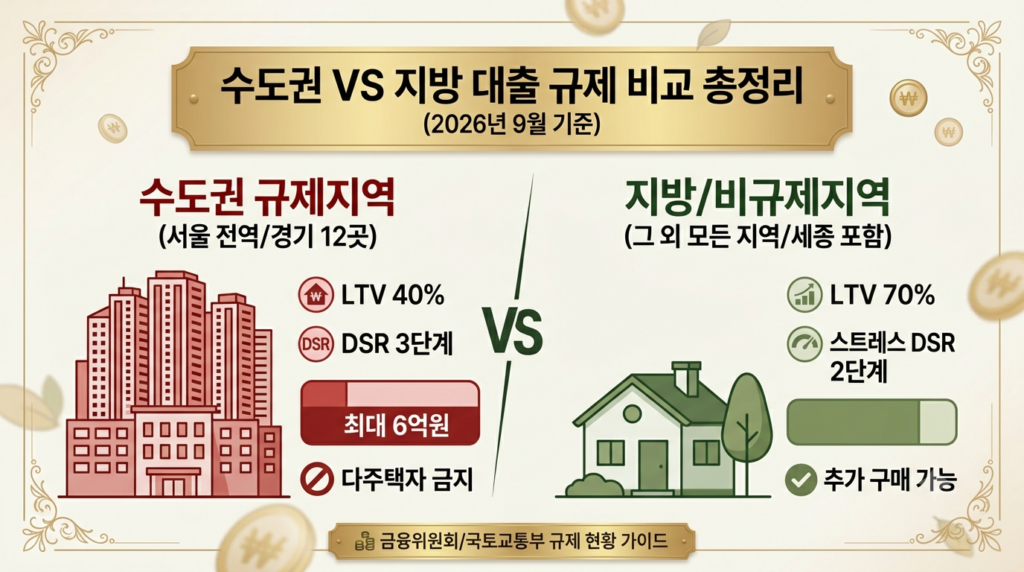
집을 알아보다 보면 “수도권은 대출이 많이 막혔다”, “지방은 그나마 낫다”는 이야기를 자주 듣게 됩니다. 실제로 정부는 서울을 비롯한 수도권 일부 지역을 ‘규제지역’으로 지정해 LTV, DSR, 대출 한도를 강하게 묶어두고 있고, 그 외 지역은 상대적으로 완화된 기준을 적용합니다. 이 글에서는 2026년 9월 기준으로 수도권(규제지역)과 지방(비규제지역)의 대출 규제 차이를 항목별로 비교했습니다.
※ 부동산 대출 규제는 정부 대책 발표에 따라 수시로 바뀝니다. 이 글은 작성 시점 기준 정보이며, 실제 대출 실행 전에는 국토교통부·금융위원회 공고나 은행 창구에서 최신 기준을 반드시 확인하시기 바랍니다.
◆ ‘수도권 = 규제지역’이 아니다
먼저 헷갈리기 쉬운 부분부터 짚어야 합니다. 대출 규제는 ‘수도권이냐 지방이냐’가 아니라 ‘규제지역으로 지정됐느냐 아니냐’를 기준으로 갈립니다. 2025년 10월 대책으로 서울 전역이 투기과열지구·조정대상지역으로 지정됐고, 경기도에서는 과천시, 광명시, 성남시 분당·수정·중원구, 수원시 영통·장안·팔달구, 안양시 동안구, 용인시 수지구, 의왕시, 하남시 등 12개 지역이 함께 규제지역으로 묶였습니다.
반대로 인천 전역과 경기도의 나머지 지역, 그리고 부산·대구·광주·대전·울산 등 5대 광역시를 포함한 지방 전체는 비규제지역입니다. 참고로 한때 유일하게 조정대상지역으로 남아있던 세종시도 2022년 11월 이미 규제가 완전히 해제되어 현재는 비규제지역과 동일한 기준을 적용받습니다.
◆ LTV(주택담보인정비율) 비교
| 구분 | 규제지역(서울 전역·경기 12곳) | 비규제지역(그 외 수도권·지방) |
|---|---|---|
| 일반 LTV | 40% | 최대 70% |
| 생애최초 주택구입자 | 70% (예외 적용) | 최대 70% |
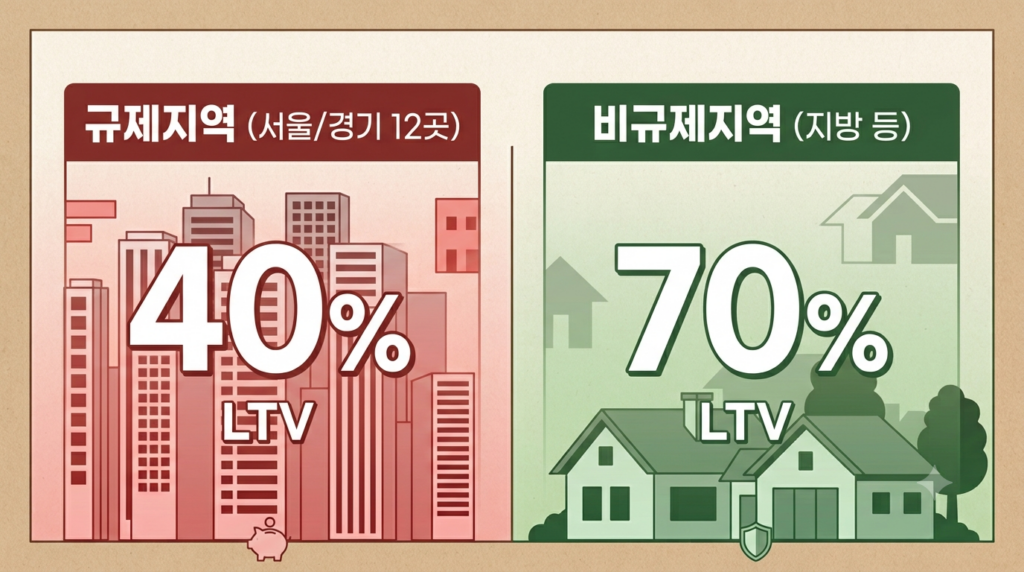
규제지역은 집값과 무관하게 LTV 40%가 일괄 적용되지만, 비규제지역은 최대 70%까지 대출을 받을 수 있어 같은 집값이라도 대출 가능 금액 차이가 큽니다. 다만 규제지역이라도 생애최초 주택구입자는 예외적으로 LTV 70%를 적용받을 수 있습니다.
◆ 대출 절대 한도 비교
2026년 4월 2일부터는 LTV 비율과 별개로, 규제지역 주택담보대출에 집값 구간별 절대 한도가 새로 적용되고 있습니다.
| 주택 가격 | 규제지역 대출 한도 |
|---|---|
| 15억원 이하 | 최대 6억원 |
| 15억원 초과 ~ 25억원 이하 | 최대 4억원 |
| 25억원 초과 | 최대 2억원 |
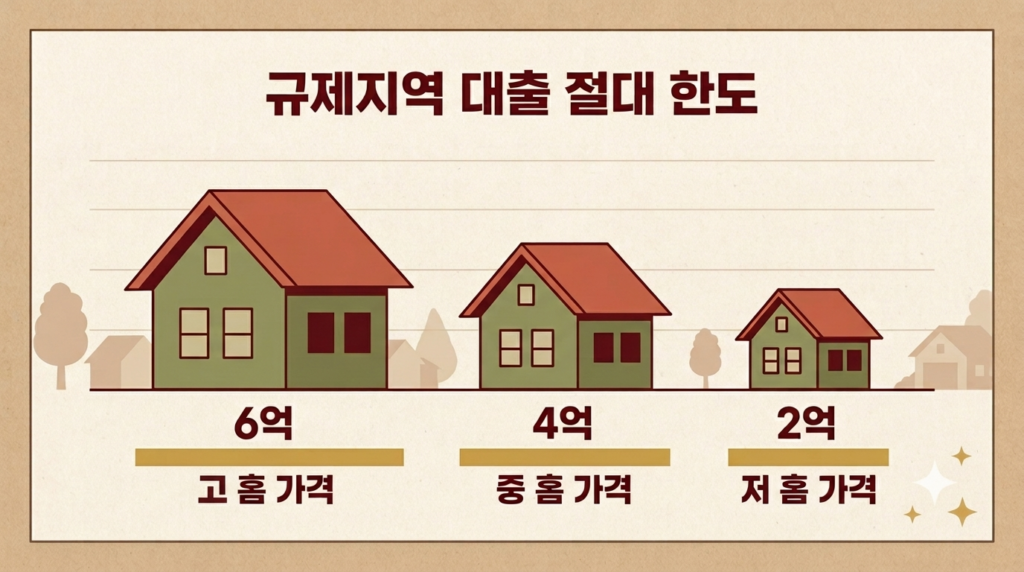
이 절대 한도는 규제지역에만 적용되는 규정으로, 비규제지역(지방 등)에는 이런 구간별 상한이 없습니다.
◆ DSR(총부채원리금상환비율) — 스트레스 금리 비교
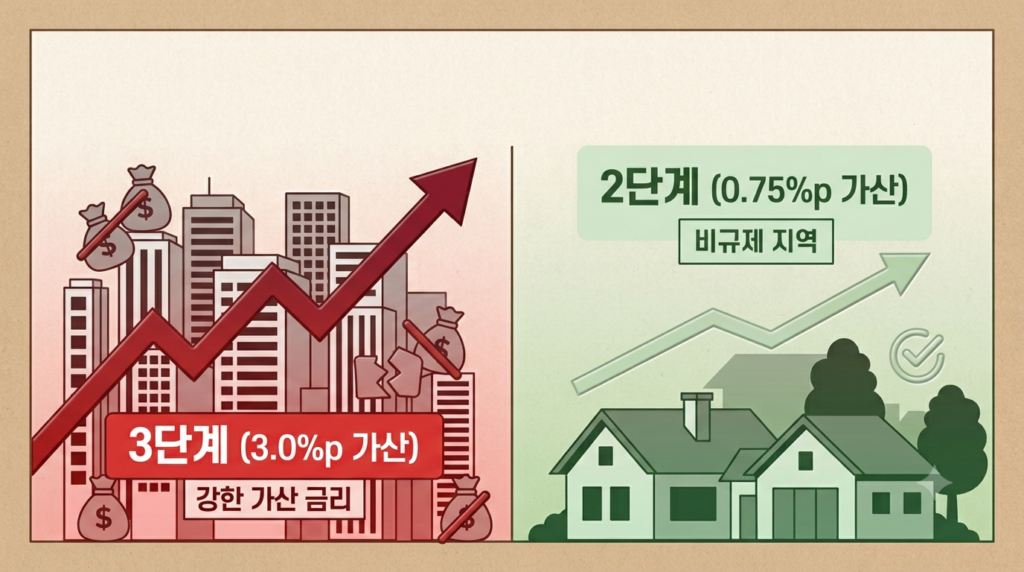
DSR 자체는 전국 공통으로 적용되지만, 대출 한도를 보수적으로 계산하게 만드는 ‘스트레스 금리’ 적용 수준이 지역에 따라 다릅니다.
- 규제지역(수도권 규제지역): 2025년 7월부터 스트레스 DSR 3단계가 완전 시행되어 3%p의 스트레스 금리가 가산됩니다. 최저 적용 금리도 3.0%로 높아, 같은 소득이라도 대출 한도가 더 보수적으로 계산됩니다.
- 비규제지역(지방 등): 2단계 수준인 0.75%p 스트레스 금리만 적용되며, 이 완화된 기준의 유예 기한이 2026년 12월 31일까지 연장되어 있습니다.
같은 소득, 같은 집값이라도 규제지역과 비규제지역의 스트레스 금리 차이 때문에 실제 대출 가능액이 달라질 수 있습니다.
대출 한도와 함께 볼 것이 청약입니다. 2026년 10월 1일부터 청약저축·예금·부금이 주택청약종합저축으로 어떻게 바뀌었는지는 청약통장 전환에 정리했습니다.
◆ 다주택자 대출 제한 비교
- 규제지역: 2주택 이상 보유자가 규제지역 내 주택을 추가로 구입하거나, 1주택자가 기존 주택을 처분하지 않은 상태로 추가 주택을 구입하는 경우 추가 주택구입 목적의 주택담보대출 자체가 금지됩니다.
- 비규제지역: 이런 다주택자 추가구입 목적 대출 금지 규정이 적용되지 않아, 상대적으로 대출 접근성이 높습니다.
◆ 마무리
정리하면 현재(2026년 9월 기준) 규제지역인 서울 전역과 경기 12곳은 LTV 40%, 구간별 절대 한도, 스트레스 DSR 3단계, 다주택자 추가 대출 금지까지 여러 규제가 겹쳐 적용되고 있고, 그 외 수도권 지역과 지방은 상대적으로 LTV·DSR 기준이 완화돼 있습니다. 다만 규제지역 지정 현황과 대책은 정부 발표에 따라 계속 바뀌어 온 만큼, 실제 매매·대출을 계획하신다면 국토교통부 규제지역 현황 공고와 은행 상담을 통해 최신 기준을 다시 확인하시길 권장합니다.